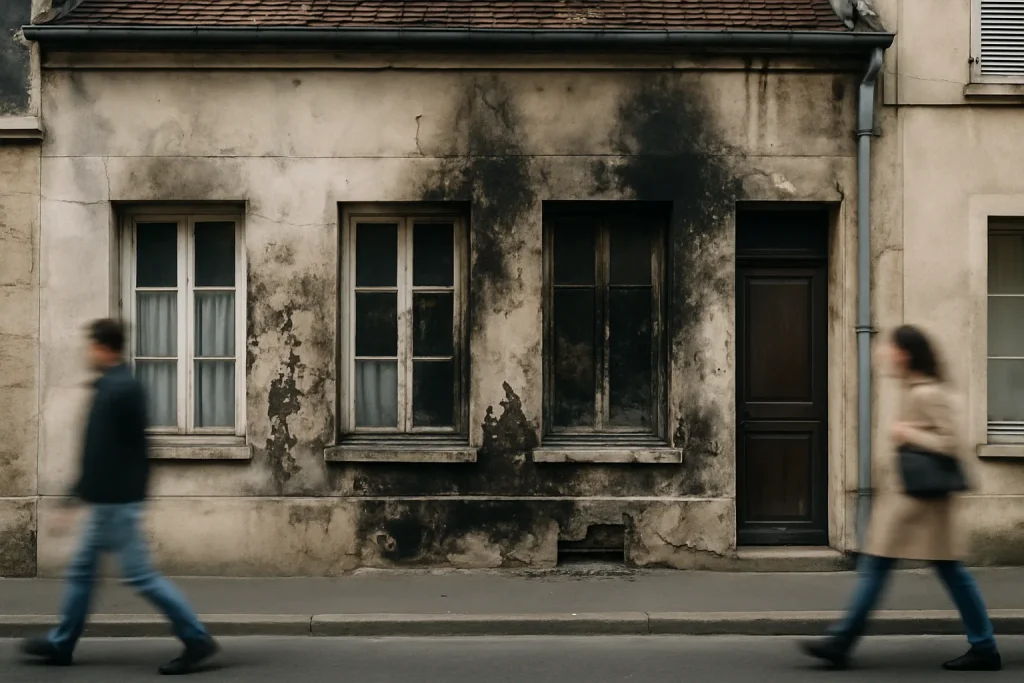
Imaginez qu’après une inondation dévastatrice, vous rentrez chez vous à Compiègne et découvrez que votre sous-sol est rempli d’eau. Une fois les eaux retirées, il reste des moisissures et des bactéries dangereuses qui réclament une désinfection professionnelle. Selon un rapport de l’INSEE, plus de 10% des foyers en France sont confrontés à des sinistres nécessitant une telle intervention chaque année. Dans une telle situation, la question se pose : votre assurance habitation prendra-t-elle en charge les frais de désinfection, en particulier si vous résidez dans l’Oise ?
Dans cet article, nous allons plonger dans les détails des polices d’assurance habitation pour comprendre ce qui est pris en charge lors d’un sinistre. Nous aborderons les éléments essentiels du contrat d’assurance, les exclusions possibles et les conditions spécifiques à la désinfection post-sinistre. En vous fournissant des conseils d’experts et des témoignages de résidents de l’Oise, vous serez mieux armé pour aborder votre compagnie d’assurance et savoir à quoi vous attendre financièrement. Vous apprendrez également comment anticiper ces situations pour éviter les mauvaises surprises.
Qu’est-ce qu’une désinfection après sinistre ?
Lorsque survient un sinistre, qu’il s’agisse d’un incendie, d’une inondation ou d’un dégât des eaux, la désinfection après sinistre devient une étape cruciale pour garantir la sécurité et la salubrité des lieux. Cette opération consiste à nettoyer en profondeur les espaces touchés pour éliminer bactéries, moisissures et autres agents pathogènes susceptibles de proliférer dans les conditions laissées par le sinistre. Par exemple, après une inondation, l’humidité ambiante favorise le développement rapide de moisissures, qui peuvent non seulement endommager davantage le bâtiment mais aussi représenter un risque sérieux pour la santé des occupants.
La désinfection post-sinistre revêt une importance capitale, car elle vise à rétablir un environnement sain, en prévenant la propagation de maladies et en évitant d’aggraver les dommages matériels. En effet, selon l’Organisation mondiale de la santé (OMS), les moisissures et autres contaminants peuvent causer des troubles respiratoires, des allergies et d’autres problèmes de santé. Ce processus est généralement réalisé par des professionnels spécialisés disposant de l’équipement et des produits nécessaires pour traiter efficacement les surfaces atteintes. Dans le département de l’Oise, par exemple, de nombreuses entreprises se sont spécialisées dans ce type de nettoyage afin de répondre aux besoins spécifiques des sinistrés.
Il est essentiel de comprendre que cette étape ne se limite pas à un simple nettoyage. La désinfection après sinistre nécessite une approche méthodique, intégrant le retrait des matériaux non récupérables, le nettoyage en profondeur des surfaces et, enfin, l’application de produits désinfectants adaptés. Ce processus vise à assurer que le site est non seulement visuellement propre mais également exempt de toute menace sanitaire. Pour les propriétaires concernés, prendre en charge ou savoir si leur assurance couvre cette désinfection est crucial pour éviter des frais imprévus. Pour en savoir plus sur les implications financières, consultez notre article sur qui paie le nettoyage d’un appartement après décès lors d’une succession.
Types de sinistres nécessitant une désinfection
Lorsque des sinistres surviennent, la désinfection s’avère souvent indispensable pour garantir un environnement sain et sécuritaire. Parmi les types de sinistres nécessitant une désinfection, les incendies figurent en tête de liste. Lors d’un incendie, non seulement la structure du bâtiment est affectée, mais la fumée et les suies imprègnent également les surfaces, créant un environnement toxique. La désinfection après un incendie permet d’éliminer ces résidus dangereux et de prévenir les problèmes de santé liés à l’inhalation de ces substances. Ainsi, la désinfection ne se limite pas à nettoyer visuellement, elle vise surtout à éradiquer les contaminants invisibles.
Les inondations représentent un autre type de sinistre nécessitant une désinfection rigoureuse. L’eau stagnante issue d’inondations peut être contaminée par des matières chimiques ou biologiques nocives, notamment des eaux usées. Ces conditions favorisent la prolifération de moisissures, de bactéries et d’autres agents pathogènes. Une désinfection appropriée est cruciale pour éliminer ces dangers microbiologiques et restaurer un cadre de vie sans risque sanitaire. Selon l’Institut national de la santé et de la recherche médicale (Inserm), l’exposition prolongée à des moisissures peut entraîner des problèmes respiratoires sévères source.
Les suites d’un décès dans un logement constituent également une situation où la désinfection est souvent requise. Dans ces cas, les fluides corporels peuvent contaminer l’espace, nécessitant une intervention spécialisée pour gérer les risques biologiques potentiels. Une étude de cas dans l’Oise a démontré qu’une intervention rapide en désinfection peut prévenir la propagation de maladies et réduire l’impact émotionnel pour les proches. Vous pouvez consulter des détails sur le tarif d’un nettoyage après décès avec désinfection dans l’Oise.
Enfin, les infestations de nuisibles, tels que rats ou insectes, peuvent également nécessiter une désinfection. Ces créatures sont souvent porteuses de maladies, et une désinfection permet de prévenir la transmission d’infections. Une intervention professionnelle assure que toutes les traces de ces nuisibles, visibles et invisibles, sont éradiquées. Pour plus d’informations sur la manière dont les sinistres et les nuisibles peuvent affecter la santé publique, vous pouvez consulter le site de l’Organisation mondiale de la santé.
Rôle de l’assurance habitation en cas de sinistre
L’assurance habitation joue un rôle crucial lors d’un sinistre, offrant une couverture financière destinée à aider les assurés à se remettre des dommages subis. De manière générale, l’assurance habitation couvre les dégâts matériels causés par des événements tels que les incendies, les inondations ou encore les cambriolages. Elle permet de financer la réparation ou le remplacement des biens endommagés ou détruits, en fonction des garanties souscrites. Dans le cas d’un incendie, par exemple, l’assurance peut prendre en charge les coûts liés à la reconstruction du bâtiment et au remplacement des meubles détruits. Toutefois, il est essentiel de bien comprendre les limites et les exclusions de son contrat pour éviter les mauvaises surprises.
Prise en charge des frais annexes
Outre la réparation des biens matériels, l’assurance habitation peut également couvrir certains frais annexes qui surviennent après un sinistre. Par exemple, elle peut inclure des services d’hébergement temporaire lorsque le logement devient inhabitable, ainsi que le remboursement des frais de relogement provisoire. Dans des situations plus spécifiques, comme la désinfection après un sinistre, certaines polices d’assurance peuvent prévoir une prise en charge partielle ou totale de ces frais. Toutefois, il est important de vérifier les termes du contrat pour s’assurer que cette garantie est incluse. Service-Public.fr fournit des informations détaillées sur les différents types de garanties disponibles dans les contrats d’assurance habitation.
En résumé, le rôle de l’assurance habitation va au-delà de la simple réparation des biens endommagés. Elle vise à apporter un soutien global aux assurés pour leur permettre de retrouver une certaine normalité après un événement perturbateur. Il est donc crucial de bien comprendre les garanties offertes par son contrat, notamment en ce qui concerne les frais de désinfection, afin de s’assurer que l’on est bien protégé. Dans l’Oise, comme ailleurs, cette compréhension peut faire toute la différence entre une réclamation réussie et une déception. Pour plus d’informations sur la gestion des sinistres et des frais annexes, vous pouvez consulter Legifrance qui détaille les obligations légales des assureurs et des assurés.
Garanties spécifiques pour la désinfection
Après un sinistre dans votre logement, qu’il s’agisse d’un incendie, d’une inondation ou d’une autre catastrophe, la désinfection peut s’avérer essentielle pour retrouver un environnement sain. Parmi les garanties offertes par les assurances habitation, certaines couvrent ces interventions de désinfection, mais il est crucial de comprendre les conditions et les limitations associées à cette couverture. Les garanties spécifiques pour la désinfection varient d’une police à l’autre, mais se retrouvent généralement dans les extensions de garantie ou les garanties complémentaires que l’assuré peut souscrire.
Quelles garanties couvrent la désinfection ?
Les contrats d’assurance habitation standard ne couvrent pas systématiquement les frais de désinfection après un sinistre. Cependant, certaines assurances proposent des options spécifiques qui incluent la désinfection dans le cadre de la remise en état du logement. Par exemple, en cas de sinistre lié à un dégât des eaux, certaines polices peuvent offrir une garantie permettant de couvrir les frais de désinfection des moisissures ou des bactéries potentiellement présentes. De même, après un incendie, les résidus toxiques laissés peuvent nécessiter une intervention spécialisée pour garantir la sécurité sanitaire des lieux.
En pratique, il est fréquent que les assureurs demandent des justificatifs précis avant de procéder à tout remboursement. Il est donc conseillé de bien documenter les interventions effectuées et de conserver toutes les factures. À ce titre, un délais d’intervention rapide est souvent recherché, surtout après des sinistres nécessitant une intervention urgente.
Pour comprendre quelles garanties peuvent être appliquées à votre situation, il est recommandé de consulter attentivement les termes de votre contrat d’assurance. En cas de doute, n’hésitez pas à contacter votre assureur pour obtenir des précisions. De plus, la réglementation française, disponible sur Legifrance, peut offrir des informations supplémentaires sur les obligations des assureurs en matière de couverture de sinistres. Être bien informé permet de s’assurer que votre logement est correctement protégé et que les démarches post-sinistre se dérouleront avec le moins de stress possible.
Exclusions courantes dans les polices d’assurance
Lorsqu’il s’agit de la désinfection après un sinistre, de nombreuses polices d’assurance habitation présentent des exclusions qui peuvent surprendre les assurés. En effet, bien que l’assurance habitation soit conçue pour protéger contre divers dommages, certaines situations spécifiques ne sont pas couvertes. Par exemple, la désinfection après un sinistre causé par une inondation ou une tempête peut ne pas être incluse dans les garanties de base. Cela s’explique souvent par le fait que les assureurs considèrent ces interventions comme des services de nettoyage spécialisés plutôt que comme des réparations directes de dommages matériels.
Exclusions liées aux conditions du sinistre
Certaines exclusions peuvent être liées à la nature même du sinistre. Si un logement est jugé insalubre par exemple, certaines compagnies d’assurance refusent de couvrir la désinfection nécessaire, arguant que l’état de négligence du bien était antérieur au sinistre assuré. De plus, dans le cas de dégâts causés par des animaux, tels que des infestations de rongeurs ou d’insectes, la désinfection est souvent exclue des polices standard. Pour ces situations, l’assuré doit généralement souscrire une garantie spécifique ou faire appel à un service spécialisé à ses frais.
L’exclusion des dommages dus à un manque d’entretien est également courante. Si, par exemple, un dégât des eaux survient en raison de canalisations non entretenues, la désinfection nécessaire ne sera vraisemblablement pas couverte. Cette exclusion repose sur le principe que l’entretien régulier du logement est de la responsabilité du propriétaire, et non de l’assureur.
Pour mieux comprendre les exclusions et s’assurer d’être couvert en cas de doute, il est crucial de lire attentivement les termes de son contrat d’assurance. Consulter des sources officielles, comme Service-public.fr, peut aussi offrir des informations utiles sur les obligations et les droits des assurés en France. De plus, en contractant des garanties complémentaires, il est possible de pallier certaines exclusions et d’être mieux préparé face aux imprévus. Cela dit, il est toujours conseillé de discuter avec son assureur pour clarifier les situations qui pourraient poser problème et les options disponibles pour une couverture optimale.
Procédure de réclamation pour une désinfection
Lorsqu’un sinistre survient et nécessite une désinfection, savoir comment procéder pour soumettre une réclamation auprès de votre assurance habitation est crucial. La première étape consiste à contacter votre assureur dès que possible après le sinistre pour déclarer l’événement. La plupart des compagnies d’assurance exigent que cette déclaration soit faite dans les cinq jours ouvrés suivant le sinistre. Préparez-vous à fournir des détails précis sur l’incident, y compris la date, la nature du sinistre, et les dommages constatés. Cette première communication peut souvent être faite par téléphone, mais il est conseillé d’envoyer un courrier recommandé pour conserver une trace écrite de votre déclaration.
Ensuite, documentez soigneusement l’état de votre logement après le sinistre. Prenez des photos et, si possible, des vidéos des zones touchées. Cette documentation visuelle est cruciale pour appuyer votre demande de remboursement. Lorsque vous engagez une entreprise pour la désinfection, assurez-vous de conserver toutes les factures et devis. Ces documents serviront de preuves pour justifier les dépenses auprès de votre assureur. Il peut être utile de demander à l’entreprise de nettoyage un rapport détaillant les travaux effectués, ce qui renforcera votre dossier.
Étapes supplémentaires à considérer
Une fois la déclaration initiale faite et la documentation rassemblée, vérifiez les termes de votre contrat d’assurance pour comprendre les garanties spécifiques qui couvrent la désinfection. Certaines polices peuvent inclure des clauses spéciales ou des plafonds de remboursement pour ce type d’intervention. Si vous avez des doutes ou des questions, n’hésitez pas à demander des précisions à votre assureur ou à consulter les informations légales sur les assurances disponibles sur le site du gouvernement.
Enfin, il est judicieux de suivre régulièrement l’évolution de votre dossier en restant en contact avec votre assureur. Demandez un accusé de réception pour chaque document envoyé et conservez précieusement toutes les correspondances. Si la procédure vous semble complexe ou si vous rencontrez des difficultés, vous pouvez solliciter l’aide d’un expert en assurances ou d’un médiateur pour faciliter le processus. Dans l’Oise, par exemple, certaines situations peuvent requérir des démarches spécifiques, similaires à celles décrites dans cet article sur le nettoyage après décès.
Études de cas dans l’oise
Dans l’Oise, de nombreux habitants ont été confrontés à des sinistres nécessitant une désinfection complète de leur habitation. Prenons l’exemple d’une famille résidant à Beauvais qui a vécu une inondation majeure en 2022. L’eau a non seulement endommagé les biens matériels, mais a également laissé des bactéries et des moisissures qui nécessitaient une intervention professionnelle. Grâce à leur assurance habitation, la famille a pu bénéficier d’un remboursement partiel des frais de désinfection. Toutefois, il est important de préciser que leur contrat incluait une garantie spécifique pour les interventions de nettoyage post-sinistre, ce qui n’est pas toujours le cas pour toutes les polices d’assurance. Cet exemple démontre l’importance de bien évaluer les garanties offertes par son assurance habitation.
Une autre situation fréquente concerne les incendies domestiques. Un couple à Compiègne a vu sa maison endommagée par un incendie dû à un court-circuit. Après la tragédie, ils ont dû faire face à la désinfection des lieux pour éliminer les résidus toxiques laissés par la fumée et les produits chimiques utilisés pour éteindre le feu. Leur assurance habitation a pris en charge une partie des frais, mais uniquement après une bataille administrative pour prouver que la désinfection était une nécessité sanitaire. Cet exemple souligne l’importance de connaître les procédures de réclamation et les documents nécessaires pour obtenir un remboursement. Pour plus d’informations sur les démarches administratives, il est utile de consulter Service-public.fr, qui fournit des informations précieuses sur les droits des assurés.
Enfin, lors des récentes tempêtes ayant frappé le département, certaines maisons ont subi des infiltrations d’eau causant des dégâts importants aux structures intérieures. Un habitant de Chantilly a partagé son expérience où, malgré une couverture d’assurance habitation, la désinfection n’a pas été remboursée car elle était considérée comme une amélioration et non une réparation essentielle. Ce cas illustre les limites de certaines polices d’assurance et rappelle aux propriétaires l’importance de vérifier les clauses spécifiques concernant la désinfection. Les habitants peuvent également s’informer sur les obligations sanitaires et légales via le site de l’ARS, qui propose des ressources sur les risques sanitaires liés à l’habitat insalubre.
Conseils pour bien choisir son assurance habitation
Lorsque vous cherchez à souscrire une assurance habitation, il est crucial d’examiner attentivement plusieurs critères afin de garantir que votre police répondra à vos besoins spécifiques, notamment en cas de sinistre nécessitant une désinfection. Un des premiers éléments à considérer est l’étendue des garanties offertes par l’assurance. Par exemple, certaines polices couvrent uniquement les dommages matériels, tandis que d’autres incluent des garanties spécifiques pour les interventions de désinfection après un sinistre. Il est donc essentiel de vérifier si la désinfection, notamment après un incendie ou une inondation, est incluse dans le contrat standard ou si elle nécessite une extension de garantie.
Les franchises et les plafonds de remboursement
Une autre considération importante est le montant des franchises et les plafonds de remboursement. La franchise est la somme que vous devrez payer de votre poche avant que l’assurance ne prenne le relais. Un montant de franchise élevé peut réduire votre prime mensuelle mais augmenter votre coût en cas de sinistre. Il est également vital de s’assurer que les plafonds de remboursement sont suffisants pour couvrir le coût potentiel d’une désinfection. Selon une étude de l’INSEE, les coûts de désinfection peuvent varier considérablement en fonction de la nature et de l’ampleur du sinistre, rendant cette vérification cruciale.
Enfin, il est recommandé de prêter attention à la procédure de réclamation et à la réputation de la compagnie d’assurance en matière de service client. Recherchez des avis d’autres clients pour vous assurer que l’assureur est réactif et efficace lorsqu’un sinistre survient. De plus, vérifiez si l’assureur propose une assistance 24/7, ce qui peut être un atout précieux en cas d’urgence. Pour les habitants de l’Oise, il peut être judicieux de se renseigner sur les spécificités régionales qui peuvent influencer le choix d’assurance, telles que les sinistres naturels plus fréquents dans cette région.
En évaluant ces critères avec soin, vous serez mieux préparé à choisir une assurance habitation qui vous protégera de manière adéquate, y compris pour les services de désinfection en cas de besoin. Pour en savoir plus sur la gestion de sinistres et les options disponibles dans l’Oise, consultez les ressources disponibles sur Service-Public.fr.
Réglementation et obligations légales
Les lois régissant l’assurance habitation en France encadrent de manière stricte les obligations des assureurs et des assurés, notamment en matière de prise en charge des sinistres. Concernant la désinfection après sinistre, la législation française ne prévoit pas explicitement son inclusion dans les garanties standard des contrats d’assurance habitation. Cependant, certaines dispositions légales permettent aux assurés de faire valoir leurs droits. Par exemple, l’article L.113-1 du Code des assurances impose aux assureurs de respecter les clauses contractuelles convenues, ce qui peut inclure des garanties spécifiques pour la désinfection si elles ont été négociées avant la signature du contrat.
Garanties et dérogations possibles
Dans l’Oise, comme dans le reste de la France, les assureurs ont la liberté de proposer des garanties complémentaires qui couvrent des services de désinfection. Ces garanties sont souvent optionnelles et nécessitent une clause spécifique dans le contrat. Les assurés doivent être vigilants lors de la souscription de leurs assurances afin de vérifier la présence de telles clauses. Certaines assurances proposent des packs complets pour les sinistres significatifs, intégrant la désinfection, la décontamination et même le nettoyage après décès, ce qui peut être crucial pour éviter de lourds frais supplémentaires en cas de situation extrême. En savoir plus sur les obligations légales.
Obligations légales des assureurs
Les assureurs ont également des obligations légales en matière de transparence et de conseil. Ils doivent informer clairement les assurés sur la nature des garanties et des exclusions avant la souscription du contrat. En cas de sinistre, l’assureur doit respecter les délais légaux pour le traitement des réclamations et les indemnisations. En France, la médiation de la consommation est un recours légal pour les assurés en désaccord avec leur assureur sur la prise en charge des frais de désinfection. Dans le cadre d’une succession, par exemple, les détails sur qui paie le nettoyage peuvent être d’une aide précieuse pour les ayants droit. Pour plus d’informations sur les droits des consommateurs et les recours possibles, le site Service Public offre une mine de ressources utiles.
Futurs développements en assurance habitation
L’assurance habitation est un domaine en constante évolution, et l’inclusion de la désinfection après sinistre dans les polices d’assurance est un sujet de plus en plus discuté. Traditionnellement, les contrats d’assurance habitation couvrent les dommages matériels causés par des événements tels que les incendies, les inondations ou le vandalisme. Cependant, les besoins évoluent et les assureurs commencent à s’adapter à ces nouvelles exigences. La désinfection après sinistre, bien qu’elle ne soit pas systématiquement incluse, est de plus en plus reconnue comme une nécessité, en particulier dans des situations sanitaires critiques.
Innovations et tendances actuelles
Les récents événements pandémiques ont mis en lumière l’importance d’une désinfection rigoureuse après certains sinistres. Cette prise de conscience a poussé certains assureurs à envisager des clauses spécifiques pour la désinfection. Par exemple, dans l’Oise et ailleurs, plusieurs compagnies commencent à proposer des extensions de garanties pour couvrir ces frais. Ces extensions peuvent inclure la prise en charge des coûts de nettoyage et de désinfection par des professionnels, garantissant ainsi un environnement sain et sécurisé après un sinistre. Pour les propriétaires soucieux de tels risques, il est crucial de s’informer des offres disponibles et de comparer les conditions proposées par différents assureurs.
L’adaptation des offres d’assurance habitation à ces nouveaux besoins est également influencée par les réglementations de santé publique. Selon l’ARS, des protocoles stricts doivent être respectés pour garantir l’efficacité de la désinfection, ce qui peut augmenter le coût de ces interventions. Il est donc pertinent pour les assurés de vérifier si leur contrat actuel couvre ces prestations ou s’il est nécessaire de souscrire à une garantie supplémentaire.
Avec une attention croissante portée à la santé publique, les assureurs sont dans une position unique pour se différencier en offrant des couvertures adaptées aux réalités contemporaines. Dans ce contexte, il est conseillé aux consommateurs de rester informés des évolutions du marché et de s’assurer que leur police d’assurance répond aux besoins émergents, notamment en matière de désinfection après sinistre. Pour ceux confrontés à des situations urgentes, savoir quel tarif prévoir pour un nettoyage après décès dans l’Oise avec désinfection complète peut être déterminant pour une prise de décision rapide et éclairée.
Résumé des garanties d’assurance habitation
| Garanties | Exclusions | Procédures | Exemples |
|---|---|---|---|
| La garantie responsabilité civile couvre les dommages causés par un sinistre. | Les dommages intentionnels ne sont pas couverts. | Contactez votre assureur dès que possible après le sinistre. | Un incendie qui endommage votre maison pourrait être couvert. |
| La garantie dégât des eaux peut inclure la désinfection après un sinistre. | Les sinistres dus à un manque d’entretien sont exclus. | Fournissez un devis détaillé pour les travaux de désinfection. | Les inondations causées par des tuyaux défectueux peuvent être prises en charge. |
| Certaines polices incluent une garantie pour la désinfection post-sinistre. | Les sinistres survenus avant la souscription ne sont pas remboursés. | Obtenez l’accord écrit de l’assureur avant de commencer la désinfection. | La désinfection après un dégât des eaux est souvent remboursée. |
| La garantie dommages aux biens peut couvrir la désinfection. | Les sinistres liés à des catastrophes naturelles sont souvent exclus. | Gardez tous les reçus et factures pour le remboursement. | Après un incendie, la désinfection des lieux peut être couverte. |
Questions fréquentes
Combien coûte une désinfection après sinistre dans l’Oise ?
Le coût d’une désinfection après sinistre dans l’Oise dépend de plusieurs facteurs, tels que l’ampleur des dégâts, le type de sinistre et la surface à traiter. Les tarifs peuvent varier de quelques centaines à plusieurs milliers d’euros. Il est recommandé de demander un devis détaillé auprès de plusieurs prestataires pour obtenir une estimation précise.
Quand une assurance habitation couvre-t-elle la désinfection ?
Une assurance habitation couvre généralement la désinfection si elle est liée à un sinistre garanti, comme un dégât des eaux, un incendie ou une invasion de nuisibles. Vérifiez les conditions particulières de votre contrat, car certains assureurs peuvent inclure cette couverture dans les garanties de base ou en option.
Quels sinistres nécessitent une désinfection ?
Les sinistres nécessitant une désinfection incluent souvent les dégâts des eaux, les incendies, les inondations, les infestations de nuisibles ou les décompositions. Ces événements peuvent laisser des résidus nocifs ou des bactéries nécessitant une intervention professionnelle pour garantir la sécurité et l’hygiène des lieux.
Qui peut effectuer une désinfection après sinistre ?
Seuls des professionnels qualifiés peuvent effectuer une désinfection après sinistre. Ces experts possèdent l’équipement et les produits nécessaires pour traiter efficacement les contaminants et rétablir un environnement sain. Il est crucial de faire appel à des entreprises spécialisées pour garantir un traitement conforme aux normes de sécurité.
Quelles exclusions sont courantes pour la désinfection ?
Les exclusions courantes pour la désinfection dans les contrats d’assurance habitation incluent souvent les sinistres dus à un manque d’entretien, les infestations lentes ou les actes intentionnels. Il est important de lire attentivement les conditions générales de votre police pour comprendre ce qui est couvert ou non.
Comment choisir une assurance habitation adaptée ?
Pour choisir une assurance habitation adaptée, comparez les garanties proposées, les exclusions, les franchises et les plafonds d’indemnisation. Assurez-vous que les risques spécifiques à votre situation, comme la désinfection après sinistre, sont bien couverts. Consulter un courtier peut aider à trouver une offre correspondant à vos besoins.
Quelle est la procédure pour une réclamation de désinfection ?
Pour une réclamation de désinfection, contactez d’abord votre assureur pour déclarer le sinistre. Fournissez tous les documents nécessaires, comme les devis de désinfection et les rapports de dommages. Suivez ensuite les instructions de votre assureur pour l’expertise et le suivi du dossier jusqu’au remboursement éventuel.